




 +241 62 82 27 95
Grand par la taille, le marché des titres publics de la CEMAC échange peu. Une note d'analyse technique d'octobre 2026, « Payer vite pour financer mieux », en cherche les causes et examine ce que les paiements instantanés peuvent y changer.
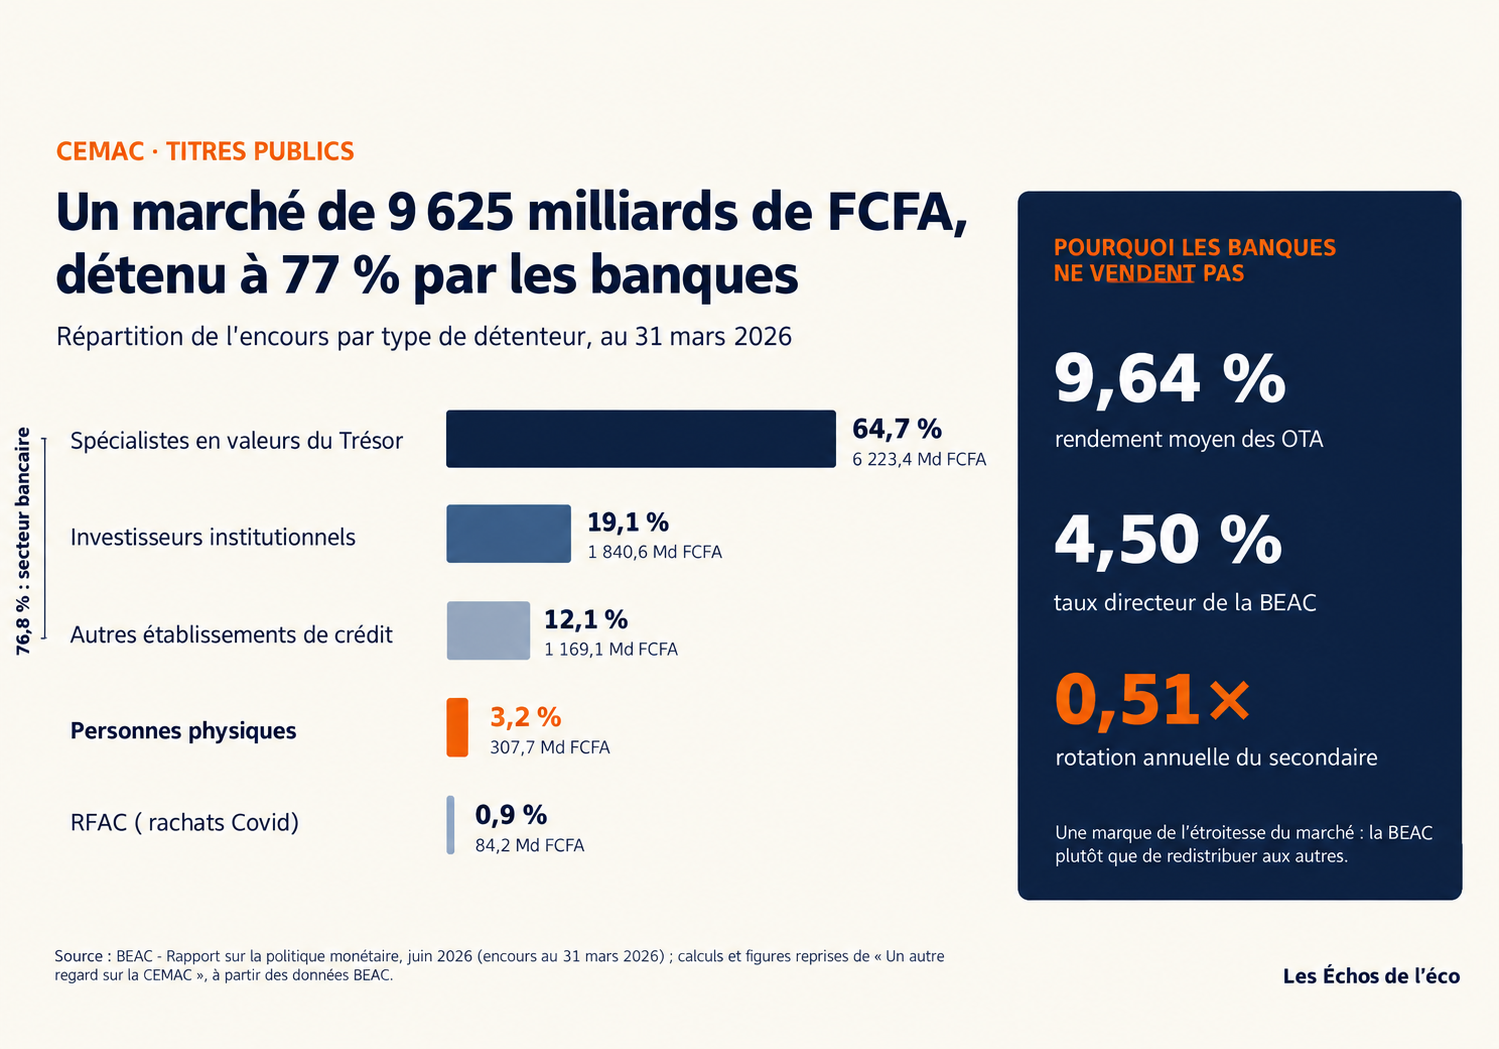
Le marché des titres publics de la CEMAC n'est pas petit. Selon le Rapport sur la politique monétaire de la BEAC de juin 2026, repris dans la note, son encours atteint 9 625 milliards de FCFA à fin mars 2026, soit 12,3 % du PIB régional. Il est pourtant peu profond. En douze mois, la BEAC a recensé 2 134 transactions sur le secondaire, pour 4 867,2 milliards de FCFA. Un titre change de mains tous les deux ans environ, soit huit à neuf opérations par jour ouvré pour six États.
La structure de détention l'explique. Les établissements de crédit détiennent 76,8 % de l'encours, dont 64,7 % pour les seuls spécialistes en valeurs du Trésor. Les institutionnels en portent 19,1 % et les particuliers 3,2 %. Des acteurs aux contraintes identiques veulent acheter ou vendre au même moment : la contrepartie manque. La séance gabonaise du 22 juillet, d'après les résultats BEAC relayés par Sika Finance, l'illustre : 66 milliards levés sur 135 recherchés, deux lignes sans preneur et deux autres servies auprès d'un seul intervenant, sur 22 spécialistes.
Le guichet de la BEAC, premier concurrent du marché
Pour l'auteur, le principal obstacle n'est pas la lenteur des paiements. Avec des OTA émis à 9,64 % en moyenne et un taux directeur ramené à 4,50 % le 29 juin 2026, une banque a plus intérêt à conserver ses titres et à se refinancer auprès de la banque centrale qu'à les vendre. L'écart dépasse cinq points.
Ce que peuvent changer les paiements instantanés
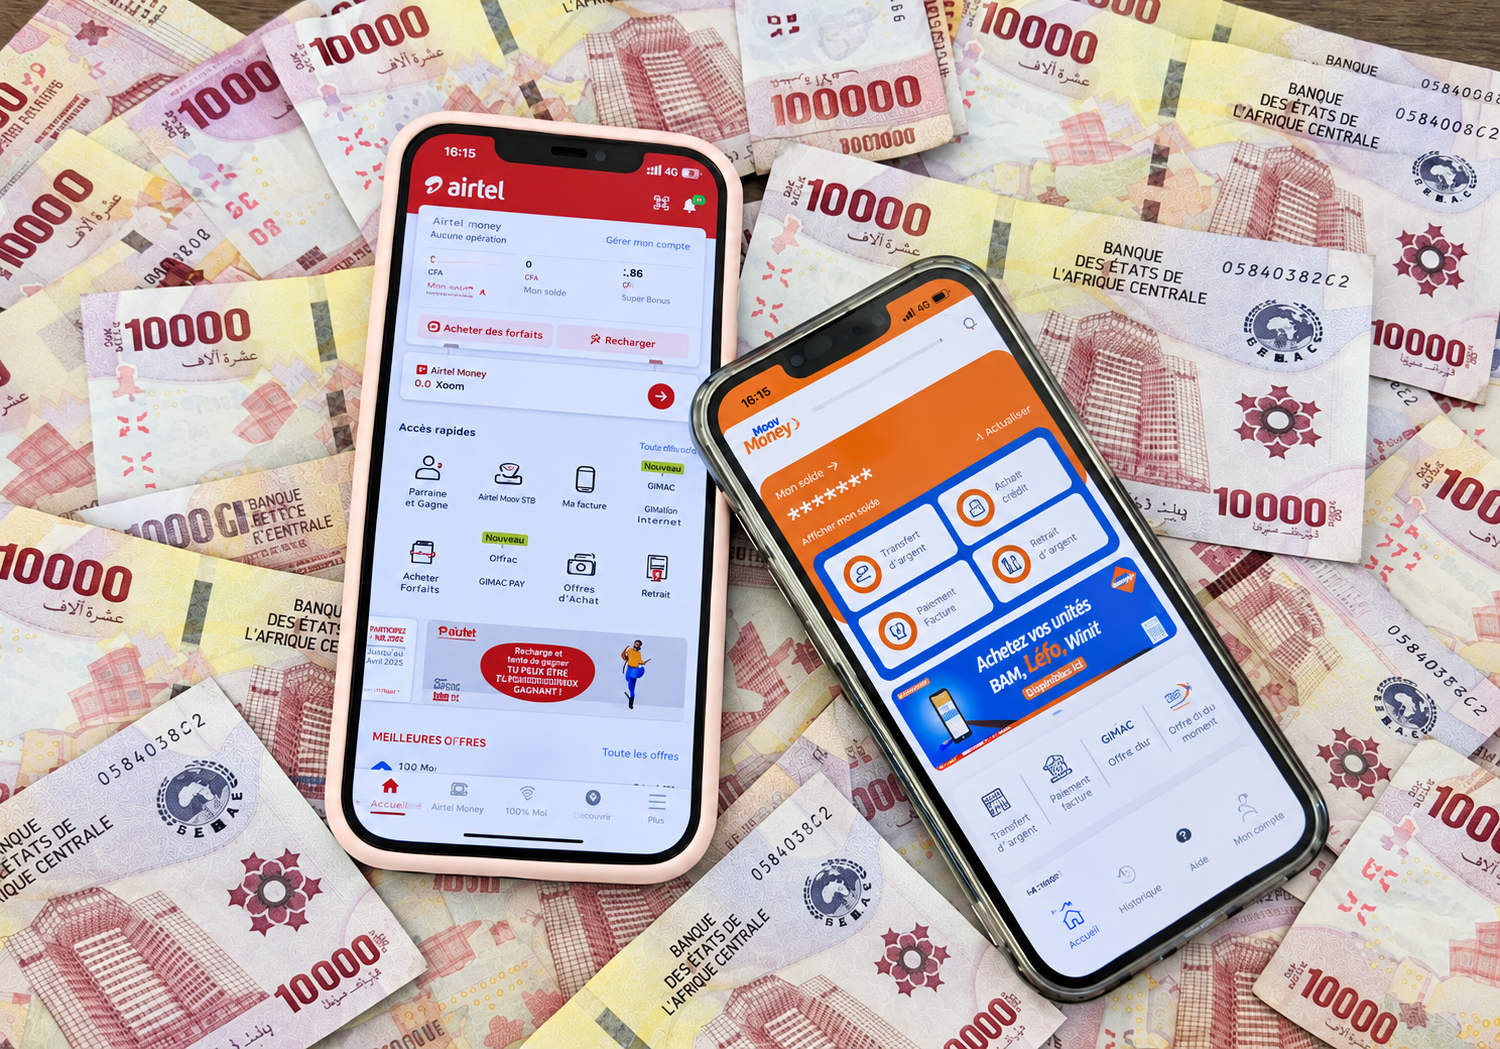
L'infrastructure reste un levier. GIMACPAY fonctionne en CEMAC, la PI-SPI en UEMOA, et la BEAC a annoncé le 9 juillet son adhésion au PAPSS. La note identifie trois canaux : le coût de portage des teneurs de marché, l'élargissement de la base d'investisseurs et le règlement transfrontalier sans devise tierce. Elle précise que ce lien reste une hypothèse de travail, aucune étude n'ayant établi qu'un paiement instantané réduise l'écart de cotation d'un titre souverain.
L'expérience kenyane sert d'avertissement. D'après FSD Kenya, le pilote M-Akiba (2017) a compté 102 600 inscrits pour 5 692 souscripteurs, faute d'avoir simplifié l'accès au titre. DhowCSD (2023) a numérisé cet accès et fait nettement progresser la participation des particuliers.
La note propose de publier les données du secondaire souche par souche, de chiffrer le coût budgétaire de l'écart entre taux directeur et rendement des OTA, et d'imposer aux spécialistes une cotation continue. Elle suggère aussi d'inscrire l'interopérabilité au plan du Dépositaire central unique, d'associer les acteurs des marchés de capitaux à l'adhésion au PAPSS et de lancer un pilote de souscription digitale d'un BTA court.