




 +241 62 82 27 95
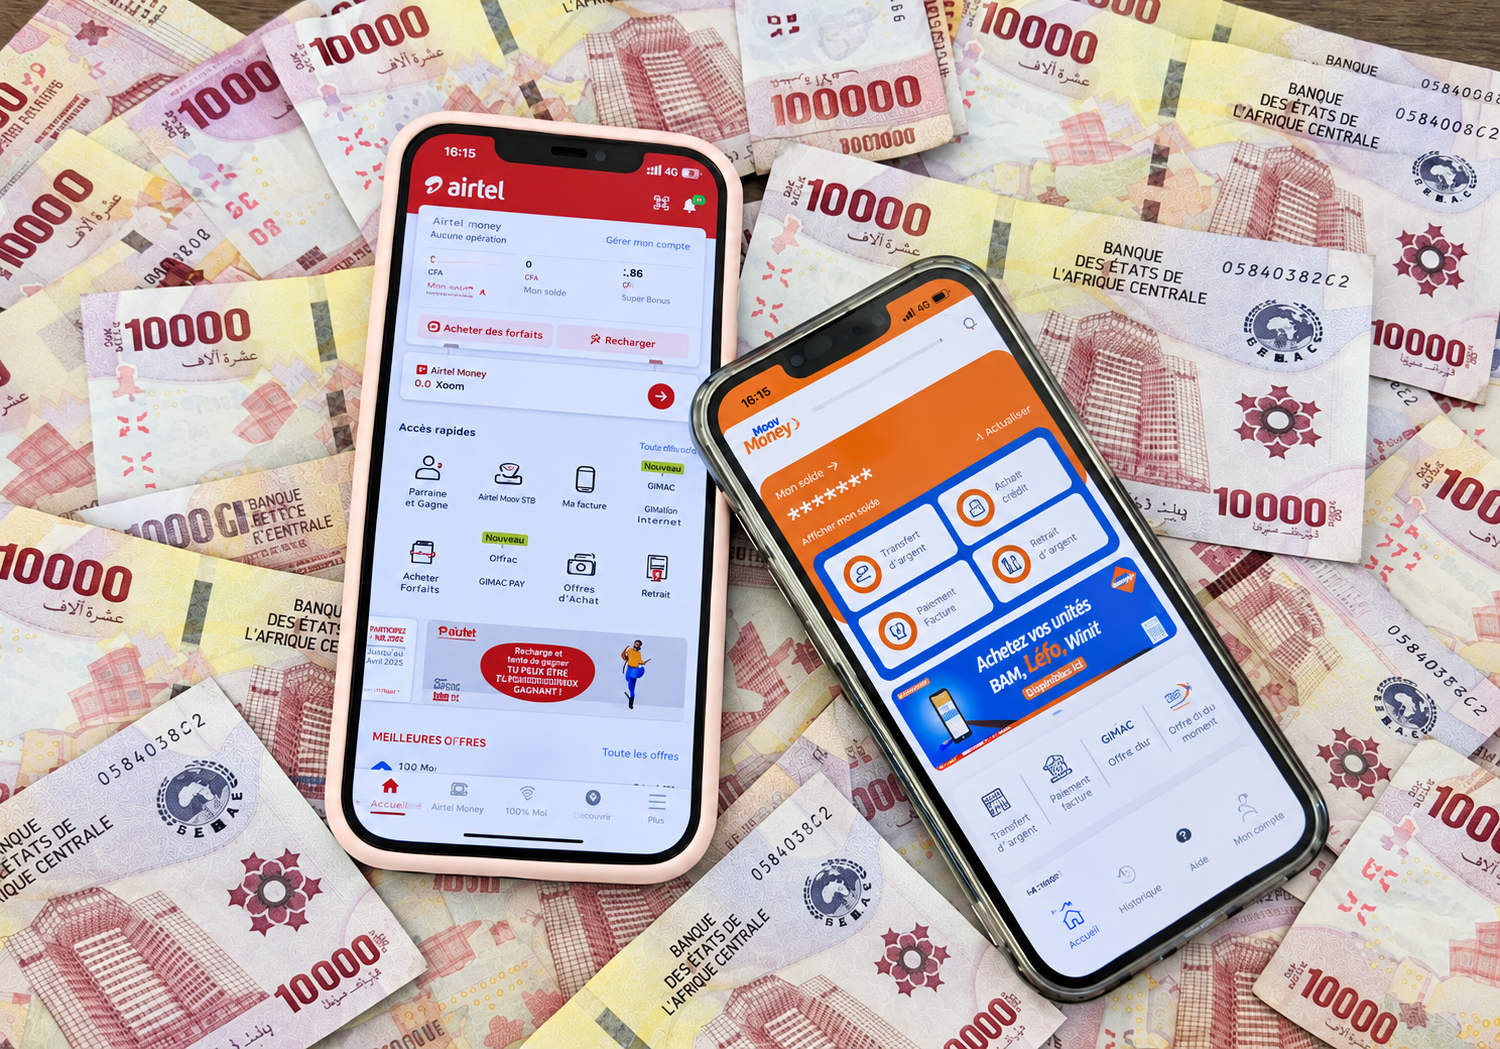
Sandrine, salariée du privé à Libreville, a un revenu stable et pas de grosse dette. Elle croyait que ses difficultés venaient du loyer et de la scolarité. Jusqu'au jour où elle a noté chaque dépense du mois : les « petites sommes » réglées depuis son téléphone (taxis, livraisons, recharges, frais de transfert) dépassaient 50 000 FCFA. « C'étaient ces petites dépenses que je n'avais même pas consciemment enregistrées », dit-elle.
Pourquoi l'argent dans le téléphone ne fait pas mal
L'économie comportementale a un nom pour cela : la « douleur de payer », décrite par Drazen Prelec et George Loewenstein. Tendre un billet rend la perte perceptible ; le paiement numérique supprime ce signal. L'argent disparaît de l'écran sans que rien ne « parte » de la main. Les travaux de Prelec et Duncan Simester sur les cartes bancaires l'ont confirmé : le paiement dématérialisé réduit la visibilité psychologique de la dépense.
Selon l'UNCDF, 75 % des Gabonais disposent d'un portefeuille mobile, même si 86 % des paiements quotidiens restent en espèces. Le mobile money sert surtout à transférer, recharger et régler des services : c'est là que se logent les dépenses invisibles. Au premier trimestre 2026, ces paiements ont progressé de 29,3 % sur un an, alors que les revenus sont comprimés par l'inflation, les nouvelles taxes et la hausse de la cotisation retraite, passée de 2,5 % à 5 %.
« Beaucoup de gens surveillent les grosses dépenses, mais ne ressentent pas l'impact des petites dépenses répétées », observe un conseiller financier à Libreville. « Or ce sont elles qui compriment silencieusement la capacité d'épargne. »
Quand les comptes mentaux se brouillent
Le prix Nobel Richard Thaler a montré que chacun range son argent par catégories mentales : loyer, nourriture, loisirs. Un solde unique sur le téléphone efface ces frontières, et un « transfert urgent » peut engloutir le budget loisirs en quelques secondes. La technologie peut pourtant les reconstruire (sous-comptes, alertes, épargne séparée), à condition que les opérateurs rendent ces outils accessibles et les frais transparents.
Réapprendre à voir
Le Gabon affiche l'un des taux de pénétration du mobile money les plus élevés de la CEMAC. Mais avec un indice de littératie financière et numérique de 26,2 sur 52, la commodité devient vite un piège. La première parade est simple : noter ses dépenses pendant quelques semaines. « Vous avez juste besoin de voir ce qui était invisible », résume le conseiller.
Sandrine n'a pas renoncé au mobile money. Elle a simplement commencé à noter, et cela a changé sa relation à l'argent. Le vrai défi n'est pas de lâcher le téléphone, mais de rester lucide au moment où l'on paie avec.