
 +241 62 82 27 95
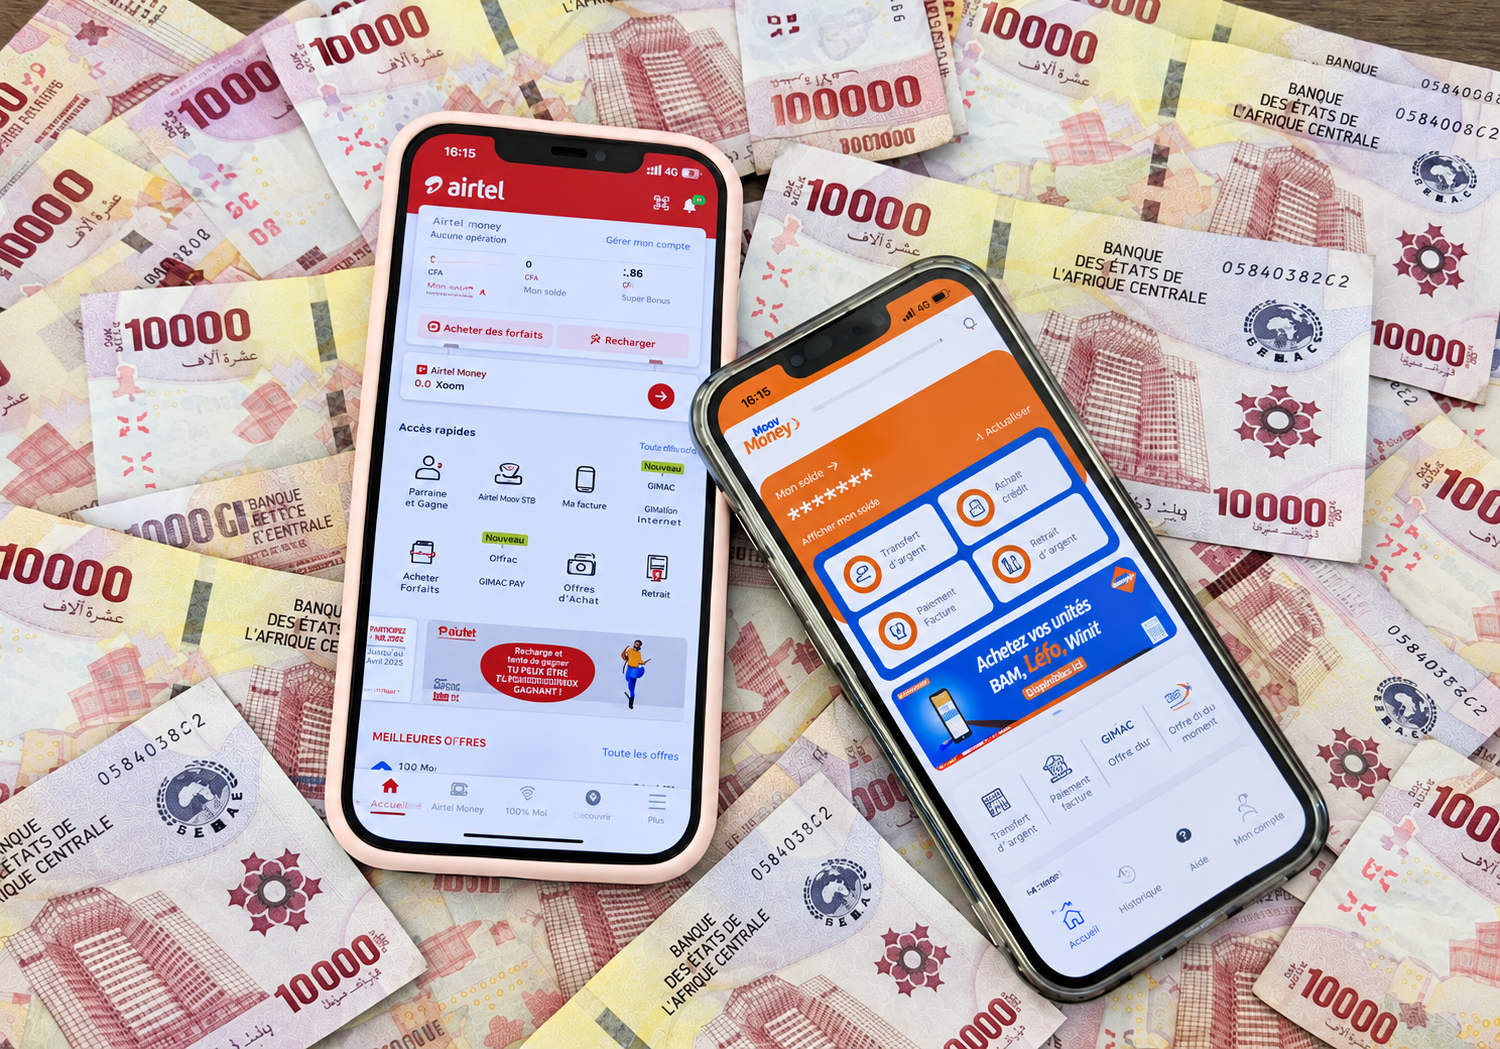
En 2024, plus de 4 000 milliards de FCFA ont transité par Airtel Money et Moov Money au Gabon, selon la Direction générale de l'Économie et de la Politique fiscale (DGEPF). Une partie de cet argent dort sur les portefeuilles électroniques des Gabonais ; adossée à des comptes bancaires, elle produit des intérêts. Combien, et au profit de qui ? Au Cameroun voisin, un rapport officiel vient de lever le voile : Orange Money et MTN MoMo ont encaissé 21,5 milliards de FCFA en 2025 sur la seule rémunération des fonds de leurs clients. Une manne qui interroge autant la rentabilité du secteur que la protection des usagers.
On tenait le Mobile Money pour une simple tuyauterie : un dépôt chez le kiosquier du quartier, un transfert à la famille restée à l'intérieur du pays, un paiement chez le commerçant, quelques francs de commission au passage. Il s'est pourtant doté d'un second moteur, beaucoup plus discret : les milliards invisibles derrière votre téléphone.
Le rapport 2025 du Comité national économique et financier (CNEF) du Cameroun, décortiqué ces derniers jours par la presse spécialisée, dont Fintech Médias, en donne pour la première fois la mesure dans la sous-région. Il pose une question que Libreville ne peut plus éluder : où va l'argent que les Gabonais laissent sur leur téléphone, et à qui profite-t-il ?
Libreville : un marché en plein essor, une zone d'ombre
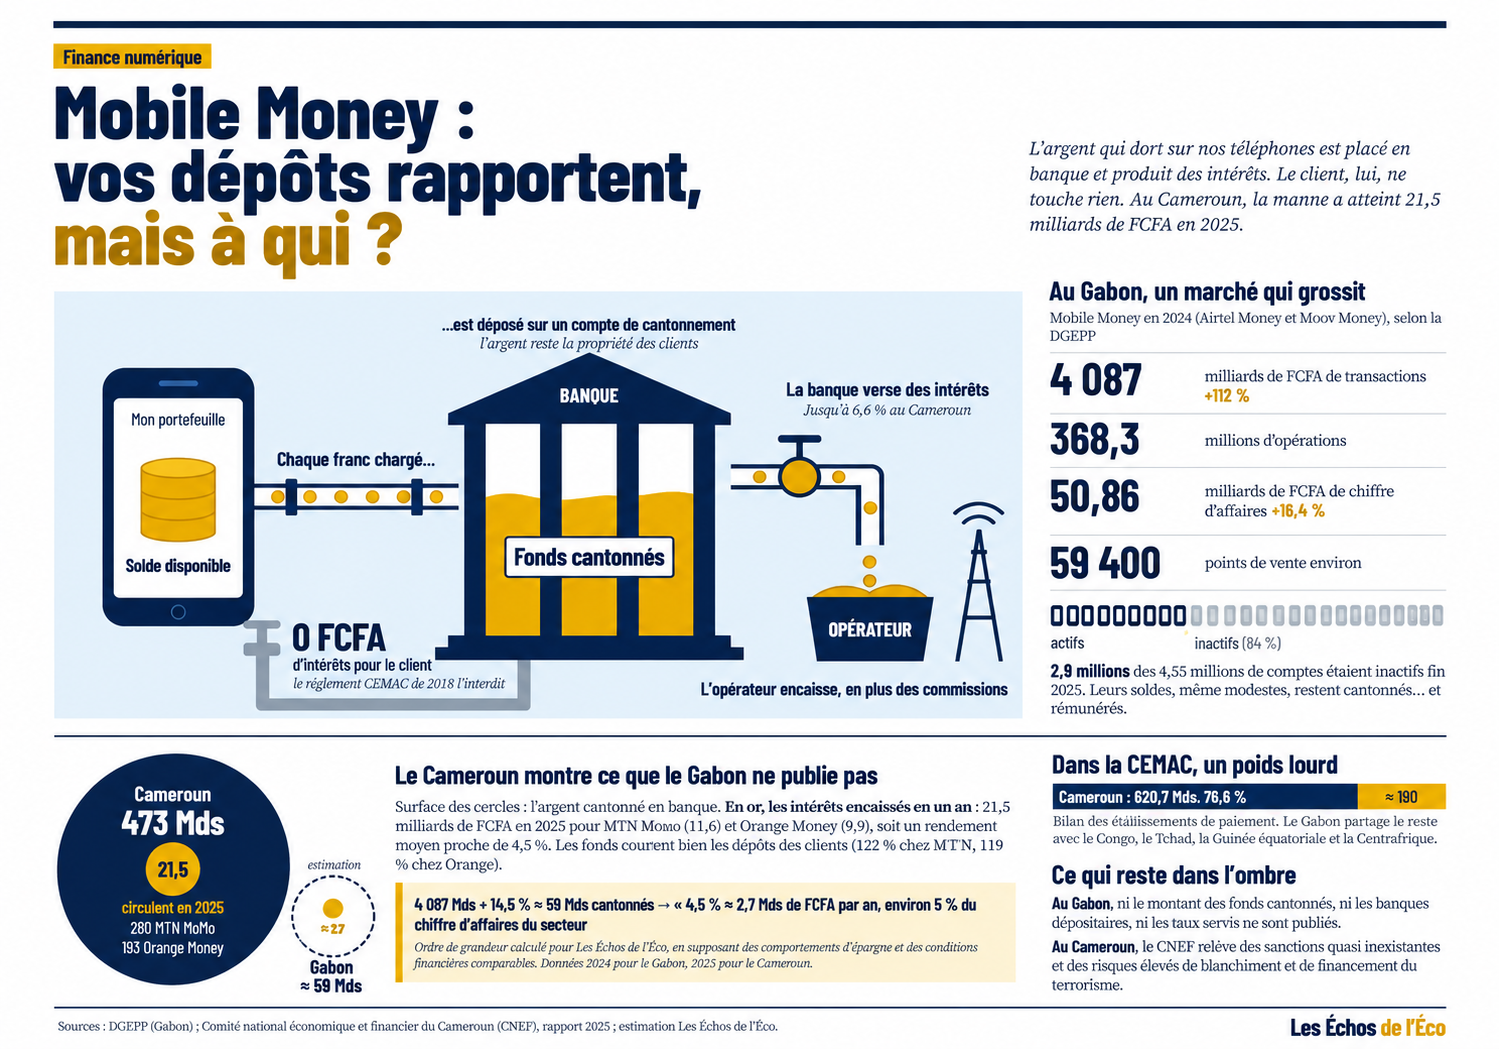
Airtel Money et Moov Money opèrent dans le cadre du règlement CEMAC de 2018 relatif aux services de paiement. Chaque franc chargé sur un portefeuille électronique doit être adossé à de la monnaie réelle, logée sur des comptes dits « de cantonnement » ouverts dans des banques commerciales. Ces sommes restent la propriété des clients, mais le texte interdit de leur verser des intérêts. L'utilisateur ne touche donc rien sur son solde. Reste à savoir qui touche quoi.
L'activité, elle, est documentée. Selon les données des opérateurs compilées par la DGEPF, le Mobile Money gabonais a traité 368,3 millions d'opérations en 2024, pour une valeur de 4 087 milliards de FCFA, en hausse de 17,2 %. Le chiffre d'affaires du secteur a franchi la barre des 50 milliards de FCFA (50,86 milliards, +16,4 %). Le réseau compte près de 59 400 points de vente.
La dynamique s'est poursuivie en 2025. À fin juin, le pays recensait 4,7 millions de comptes, dont 1,7 million d'actifs. Les transferts hors CEMAC ont bondi de 170 % sur un an, portés par la diaspora. Et les paiements marchands gagnent du terrain.
Ces publications passent en revanche sous silence le montant des fonds cantonnés, l'identité des banques dépositaires, les taux servis et les produits financiers qu'en tirent les opérateurs. Au Cameroun, ces informations figurent dans un rapport public, celui du CNEF.
Le miroir camerounais : une rente qui ne dit pas son nom
Le CNEF décrit la mécanique en détail. Les banques voient dans ces dépôts une ressource bon marché et stable. Elles les rémunèrent selon des conditions négociées de gré à gré avec chaque opérateur.
À fin décembre 2025, les fonds cantonnés des deux leaders camerounais atteignaient 473 milliards de FCFA : 280 milliards pour MTN MoMo, 193 milliards pour Orange Money. Les taux servis montent jusqu'à 6,6 %. Le taux le plus élevé cité par le CNEF est pratiqué par BGFI Bank Cameroun, filiale du groupe gabonais BGFIBank, sur 28,5 milliards de FCFA de dépôts d'Orange Money. Afriland First Bank, CCA Bank, Access Bank, AFG Bank et Ecobank se partagent le reste.
Résultat : 21,5 milliards de FCFA de produits financiers en 2025, dont 11,6 milliards pour MTN MoMo et 9,9 milliards pour Orange Money, soit un rendement moyen proche de 4,5 % sur l'encours. Une manne distincte des commissions, qui croît avec l'activité : 32 667 milliards de FCFA de transactions traitées en 2025, en hausse de 13,7 %, avec une progression plus vive chez MTN (+18 %) que chez Orange (+10,1 %).
Deux nuances s'imposent. D'abord, ces 21,5 milliards ne sont pas des bénéfices nets : faute de données sur les charges et sur d'éventuels accords de partage avec les banques ou les maisons mères, leur contribution réelle aux marges reste difficile à isoler. Ensuite, la couverture est assurée : les montants cantonnés dépassent les engagements envers la clientèle, à 119 % chez Orange Money (193 milliards pour 162,3 milliards dus) et à 122 % chez MTN MoMo (280 milliards pour 229,3 milliards).
Ce que pourrait peser la manne gabonaise
Faute de chiffres officiels, Les Échos de l'Éco a consulté un spécialiste qui a procédé à une estimation d'ordre de grandeur. Au Cameroun, l'encours cantonné représente environ 1,45 % de la valeur annuelle des transactions. Appliqué aux 4 087 milliards de FCFA traités au Gabon, ce ratio donnerait un encours d'environ 59 milliards de FCFA. Rémunéré au rendement moyen camerounais (4,5 %), il produirait quelque 2,7 milliards de FCFA par an, soit environ 5 % du chiffre d'affaires déclaré du secteur.
D’après notre économiste, ce calcul repose sur une hypothèse forte : des comportements d'épargne sur mobile et des conditions bancaires comparables dans les deux pays. Il rapproche en outre des données de 2024 (Gabon) et de 2025 (Cameroun).
Un indicateur régional en fixe toutefois le cadre. Le bilan des établissements de paiement camerounais (620,7 milliards de FCFA) représente à lui seul 76,6 % du total de la CEMAC. Le Gabon partage donc avec le Congo, le Tchad, la Guinée équatoriale et la Centrafrique un solde d'environ 190 milliards. Petit marché en valeur absolue, mais non négligeable à l'échelle d'une place bancaire comme Libreville, où chaque ressource stable compte.
Croissance ne vaut pas solidité
La question dépasse le partage de la rente. Plus les encours grossissent, plus leur protection devient un enjeu de stabilité. Au Cameroun, le CNEF relève lui-même des insuffisances dans le contrôle des prestataires de paiement : sanctions quasi inexistantes, surveillance difficile des réseaux de distribution, risques élevés de blanchiment de capitaux et de financement du terrorisme. Des ratios de couverture confortables ne dispensent pas les autorités de vérifier, dans la durée, le respect des obligations.
Le Gabon n'a aucune raison de se croire à l'abri. Son réseau de distribution est tout aussi difficile à superviser. Et un chiffre mérite attention : sur 4,55 millions de comptes recensés fin 2025, 2,9 millions étaient inactifs. Que deviennent les soldes, même modestes, qui dorment sur ces comptes ? Ils restent cantonnés, donc rémunérés, sans que leurs propriétaires s'en servent.