





 +241 62 82 27 95
Un chantier peut avancer, une route peut être livrée, un bâtiment public peut sortir de terre. Mais pour l’entreprise qui a mobilisé ses équipes, acheté les matériaux et rémunéré ses sous-traitants, le travail n’est véritablement terminé que lorsque la facture est réglée.
C’est là que se pose une question centrale pour les finances publiques gabonaises : comment l’État peut-il accélérer ses investissements tout en apurant ses dettes envers les entreprises ?
Le projet de loi de finances 2027, adopté en Conseil des ministres le 18 septembre 2026, donne à cette interrogation une dimension particulière. Le budget global annoncé s’élève à 6 223,1 milliards de FCFA, contre 5 495,2 milliards dans la loi de finances rectificative de 2026. Cette progression de 727,9 milliards de FCFA traduit l’ambition de poursuivre les investissements et de mettre en œuvre le Plan national de croissance et de développement 2026-2030.
Mais un budget en hausse ne signifie pas automatiquement que les entreprises seront payées plus rapidement.
Investir davantage, mais avec quelle trésorerie ?
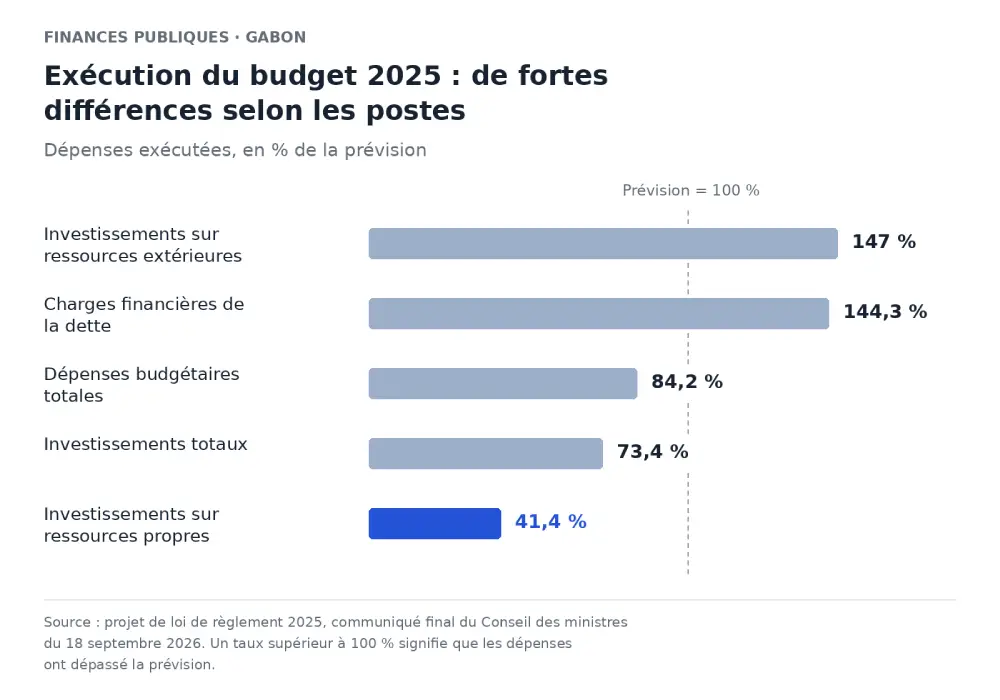
Pour 2027, les dépenses d’investissement sont estimées à 1 058,4 milliards de FCFA, contre 1 169,1 milliards dans la loi de finances rectificative de 2026. Il s’agit d’une diminution de 110,7 milliards de FCFA sur les projets financés par les recettes budgétaires, selon le communiqué officiel du Conseil des ministres.
Ces investissements doivent accompagner les priorités du pays, notamment le développement des infrastructures, la transformation locale des ressources naturelles et la préservation des acquis sociaux.
L’enjeu ne se limite toutefois pas au montant des crédits inscrits au budget. Il concerne également leur exécution. Un crédit prévu ne correspond pas nécessairement à une dépense effectivement payée. Entre l’inscription budgétaire, l’engagement de la dépense, la réalisation des travaux, la certification du service fait et le règlement de la facture, plusieurs étapes doivent être franchies.
Pour une entreprise, les délais peuvent devenir déterminants. Elle doit avancer les fonds nécessaires à l’exécution du marché, payer ses salariés, régler ses fournisseurs et honorer ses échéances bancaires. Lorsque le règlement public tarde, sa trésorerie absorbe le choc.
Le problème dépasse alors la relation entre un fournisseur et son client public. Il peut affecter toute une chaîne économique, des sous-traitants aux fournisseurs de matériaux, en passant par les transporteurs et les établissements financiers.
Les arriérés, une ligne budgétaire qui compte
Le projet de budget 2027 prévoit 2 022,4 milliards de FCFA de charges de trésorerie et de financement, contre 1 336,2 milliards dans la projection révisée de 2026. Cette enveloppe comprend notamment 1 879,5 milliards de FCFA d’amortissement de la dette et 142,9 milliards consacrés à l’apurement des arriérés.
Cette dernière somme constitue un signal budgétaire important : le règlement des retards de paiement apparaît explicitement dans les opérations de trésorerie et de financement prévues pour 2027.
Il faut néanmoins distinguer cette enveloppe de l’ensemble des sommes dues aux entreprises. Les documents disponibles ne permettent pas d’affirmer que les 142,9 milliards de FCFA leur seront intégralement destinés, ni de déterminer quelle part des arriérés sera effectivement réglée au cours de l’exercice. La nature des créances concernées, leur ancienneté et leur statut de validation doivent être précisés.
La question décisive est donc celle de la portée réelle de cet effort : s’agit-il d’un apurement suffisant pour réduire significativement le stock des arriérés, ou d’une première étape dans un processus qui devra se poursuivre au-delà de 2027 ?
Quand l’État paie tard, l’économie en supporte une partie du coût
Les conséquences des retards de paiement ne se limitent pas aux comptes des entreprises concernées. Lorsqu’un règlement attendu n’arrive pas, une société peut être contrainte de solliciter un crédit de trésorerie, de différer un investissement ou de retarder à son tour le paiement de ses propres fournisseurs.
Le coût du retard se diffuse ainsi dans l’économie. Les banques peuvent être davantage sollicitées pour financer le besoin en fonds de roulement des entreprises. Les fournisseurs peuvent subir des décalages de paiement. Les salariés et les sous-traitants peuvent être exposés aux difficultés de trésorerie de leurs employeurs.
Toutes les entreprises ne réagissent pas de la même manière et l’ampleur de ces effets doit être documentée. Mais le mécanisme économique est clair : lorsqu’un acteur public ne règle pas une facture à l’échéance, l’entreprise qui a exécuté la prestation peut se retrouver à financer temporairement une dépense publique sur ses propres ressources ou par l’endettement.
Le risque est particulièrement important pour les petites et moyennes entreprises, dont les réserves financières sont généralement plus limitées que celles des grands groupes. Pour elles, un marché public peut représenter une occasion de croissance, mais aussi une source de fragilité lorsque le calendrier de paiement devient imprévisible.
Une dette envers les entreprises n’est pas une dépense sans contrepartie
Il importe de rappeler qu’un arriéré de paiement ne se confond pas avec une dette financière classique. Dans le cas d’une créance commerciale publique, l’entreprise a normalement fourni un bien, exécuté des travaux ou rendu un service. Elle attend la contrepartie financière de cette prestation, sous réserve que la créance soit régulière, justifiée et validée.
Le règlement des factures dues ne doit donc pas être présenté uniquement comme une charge supplémentaire pour les finances publiques. Il constitue aussi l’exécution d’un engagement pris par l’État et peut contribuer à restaurer la confiance des opérateurs économiques dans la commande publique.
Cela ne dispense pas les pouvoirs publics de contrôler les factures, de vérifier le service fait et d’écarter les créances irrégulières ou contestées. L’objectif est de concilier discipline budgétaire et respect des engagements contractuels.
L’État doit également veiller à ne pas accumuler de nouveaux retards au moment même où il cherche à apurer les anciens. Sans une meilleure maîtrise des engagements, des calendriers de règlement crédibles et un suivi des factures validées, un effort ponctuel risque de ne pas produire d’amélioration durable.
Le véritable test du budget 2027
L’équation est exigeante. Le Gabon veut financer ses infrastructures, soutenir l’activité et diversifier son économie. Mais les investissements publics ne produisent pleinement leurs effets que si les entreprises capables de les réaliser disposent d’une visibilité suffisante sur leurs paiements.
Le budget 2027 prévoit une enveloppe d’investissement de 1 058,4 milliards de FCFA et 142,9 milliards pour l’apurement des arriérés. Ces montants ne suffisent pas, à eux seuls, à mesurer la capacité de l’État à honorer ses engagements. Il faudra suivre les crédits effectivement mobilisés, les factures réglées, le stock des créances restant dues et l’évolution des délais de paiement.
La transparence sur ces indicateurs permettrait de passer d’une annonce budgétaire à une mesure concrète des résultats. Elle aiderait également les entreprises à mieux anticiper leurs besoins de trésorerie et les banques à apprécier leurs risques.
Au fond, la question n’est pas de choisir entre investir et payer. Elle est de déterminer comment programmer les investissements, financer les engagements et organiser les règlements de façon cohérente.
Car une route construite mais payée avec des retards qui fragilisent son constructeur peut avoir un coût économique que le seul montant des travaux ne révèle pas.
Le budget 2027 sera donc aussi jugé sur sa capacité à faire de l’État un investisseur, mais également un payeur prévisible.