












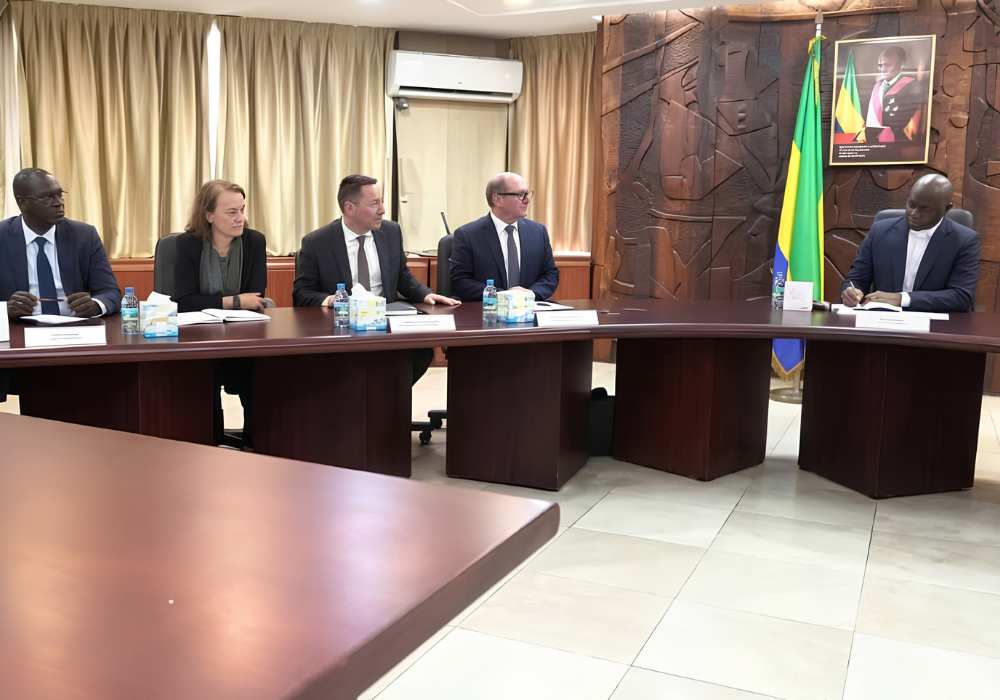



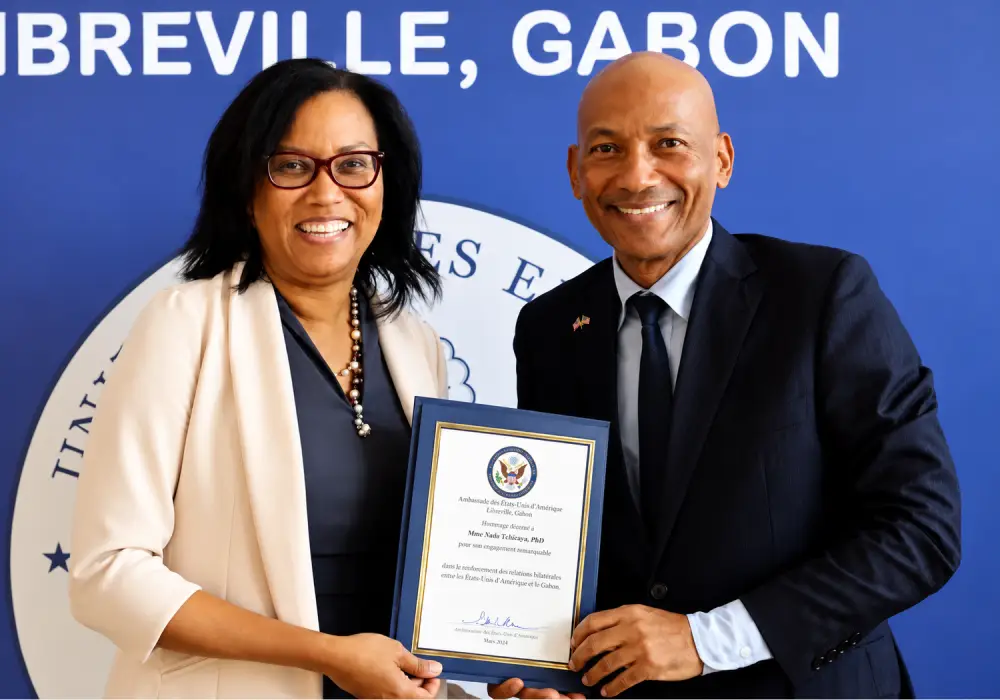

La journée du 6 juillet dernier a été marquée par la signature à Libreville d'une convention tripartite entre les trois (3) régulateurs que sont la COSUMAF¹, l'AMF UMOA² et la CIMA³. Cet acte avait essentiellement pour objectif d'identifier les passerelles de collaboration permettant de dynamiser davantage les marchés des capitaux des zones CEMAC et UEMOA, en marge d'un atelier régional dédié à la mobilisation de l'épargne pour le financement de l'économie réelle.
Au-delà du symbole, il est opportun de rappeler quelques éléments contextuels sur les performances du système financier de la zone CEMAC en 2024 :
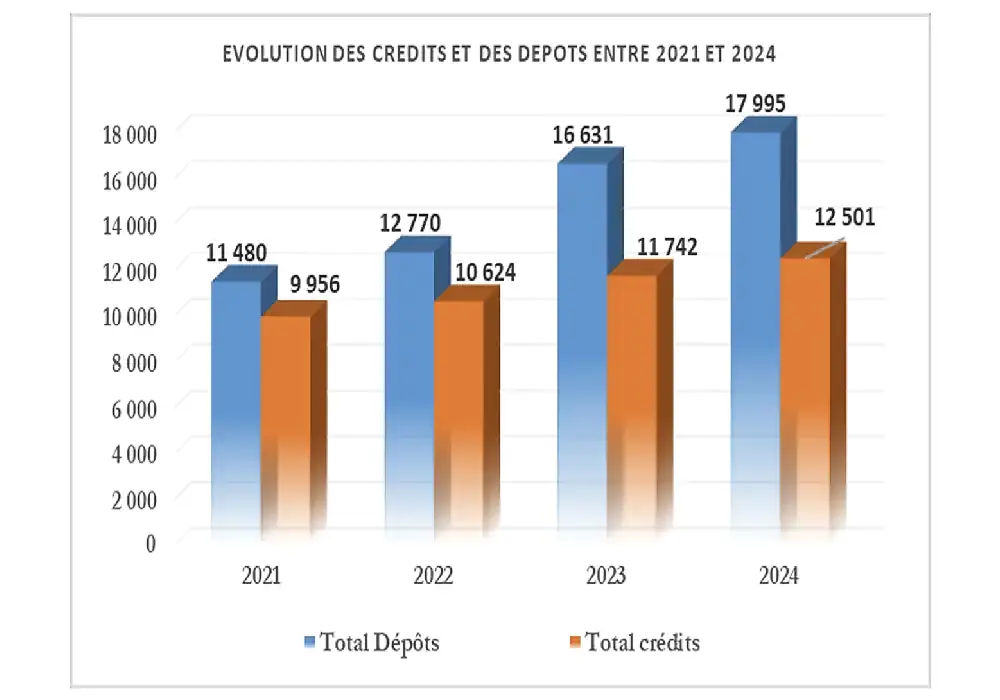
- Les dépôts collectés par le système bancaire auprès de la clientèle ont atteint 17 995 milliards FCFA, à raison de 79,3 % de dépôts à vue et 20,7 % de dépôts à terme. Sur la période 2021-2024, les dépôts se sont fortement accrus de 57 %, tirés par les dépôts privés (+49 %) ;
- Les crédits octroyés par le système bancaire se sont établis à 12 501 milliards de FCFA (en augmentation de 26 % sur la période 2021-2024), soit 78 % pour le secteur privé et 22 % pour le secteur public ;
- Le marché financier s'est caractérisé par une relative atonie (sur le marché primaire, un repli de 32 % à 323 milliards de FCFA) et une forte domination des émissions souveraines qui ont absorbé 84 % des émissions ;
- Sur le marché secondaire, seules respectivement 9 valeurs (compartiment obligations) et 6 valeurs (compartiment actions) sont cotées ; traduisant ainsi une baisse de la capitalisation boursière de 1,6 % à FCFA 442,9 milliards, sur le compartiment actions.
Ces indicateurs révèlent aussi bien un dynamisme et une robustesse du système bancaire ainsi que l'existence d'une véritable niche de mobilisation d'une épargne oisive dans la Zone, quand bien même sur l'année 2024, seulement 20 % des dépôts seraient des placements à terme, capables de financer l'économie réelle.
À la lecture de ces données, il existe un contraste entre la capacité de financement de la Zone et les montants effectivement injectés sur le marché financier (marchés primaire et secondaire). Rappelons que les besoins de nos économies sont d'ordre structurel et nécessitent des ressources à long terme dans des secteurs à fort impact social tels que la santé, l'éducation, le logement, l'énergie, etc. Le défi à relever par la Zone est désormais double : (i) inciter les épargnants à se tourner davantage vers des produits d'épargne à terme et (ii) mobiliser effectivement ladite épargne pour financer les besoins du secteur réel productif de nos économies.
Dans cette perspective, il faut relever que l'estimation des besoins de financement de la Zone peut se faire à la lecture du coût des 84 projets du Programme Économique Régional (PER), qui constitue la feuille de route stratégique visant à transformer la sous-région en un espace économique intégré, diversifié et émergent. Le coût des 11 projets prioritaires du PER a été estimé à plus de 2 671 milliards de FCFA. De ce fait, il serait inopportun de ne pas faire de lien entre la capacité de financement des économies de la CEMAC au travers des disponibilités à vue et à terme logées dans les établissements bancaires et le faible dynamisme du marché financier traduit ici aussi bien par le niveau des émissions sur le marché primaire que par la capitalisation boursière sur le marché secondaire.
Il convient également d'indiquer qu'en sus de l'épargne captée par le système bancaire et financier classique, il demeure une épargne non résiduelle circulant dans différents types d'organisations informelles sous la forme de tontines dont la mobilisation améliorerait l'inclusion financière et la bancarisation des populations de la CEMAC.
Dans ces conditions, tous les acteurs devraient réaménager leur rôle pour contribuer significativement à l'approfondissement du marché financier régional et la transformation du potentiel économique de la Zone. Ainsi :
L'État et ses démembrements pourraient mettre en place des programmes d'éducation financière afin de sensibiliser davantage les populations sur la gestion financière, la perception des produits et services financiers, en vue d'effectuer des choix éclairés, d'éviter le surendettement et de se prémunir contre les fraudes. Dans cette perspective, il est crucial de véhiculer auprès des populations la vision selon laquelle « le développement de notre Zone devrait rigoureusement et essentiellement être financé par les acteurs et opérateurs domestiques ».
À ce titre, le cas du Japon est assez édifiant, car la dette publique de pays qui s'évalue à près de 230 % de son PIB est détenue à 90 % par les investisseurs domestiques sur des maturités longues (en moyenne plus de 10 ans) ;
Les Régulateurs et leurs démembrements pourraient agir (i) en assouplissant davantage les conditions réglementaires d'accès au compartiment E (marché des PME/PMI) dont la capitalisation boursière minimale est actuellement fixée à 300 millions de FCFA, pour poursuivre l'intégration d'entreprises à plus fort potentiel de croissance et (ii) en mettant en place des incitations fiscales et institutionnelles pour rendre les placements en actions plus attractifs pour les épargnants présents sur le marché financier ;
Les employeurs et le système bancaire pourraient veiller à l'opérationnalisation de l'épargne salariale via les produits adaptés. Pour rappel, l'épargne salariale consiste en un ensemble de dispositifs (la participation, l'intéressement, les plans d'épargne salariale…) dont l'objectif est d'associer les salariés aux résultats et aux performances de leur entreprise et de favoriser l'épargne collective et le développement des investissements des entreprises ;
Les épargnants pourraient dans ces conditions se tourner vers un secteur financier plus profond pour accroître la part des émissions non souveraines sur le marché financier. Ainsi, une mobilisation plus importante des acteurs privés apparaît comme un enjeu stratégique pour diversifier les sources de financement et renforcer la profondeur du marché.
Toutefois, d'autres actions visant à vulgariser l'accès au marché financier pourraient également être mises en œuvre à l'instar de (i) la réduction de la valeur nominale des titres (globalement fixée à FCFA 10.000) et (ii) l'intégration du mobile money dans le fonctionnement du marché, au regard du fort taux de pénétration de cette solution et des performances de ce segment d'activité (près de 35.000 milliards de transactions effectuées et 51 millions de comptes recensées en 2024).


