





 +241 62 82 27 95
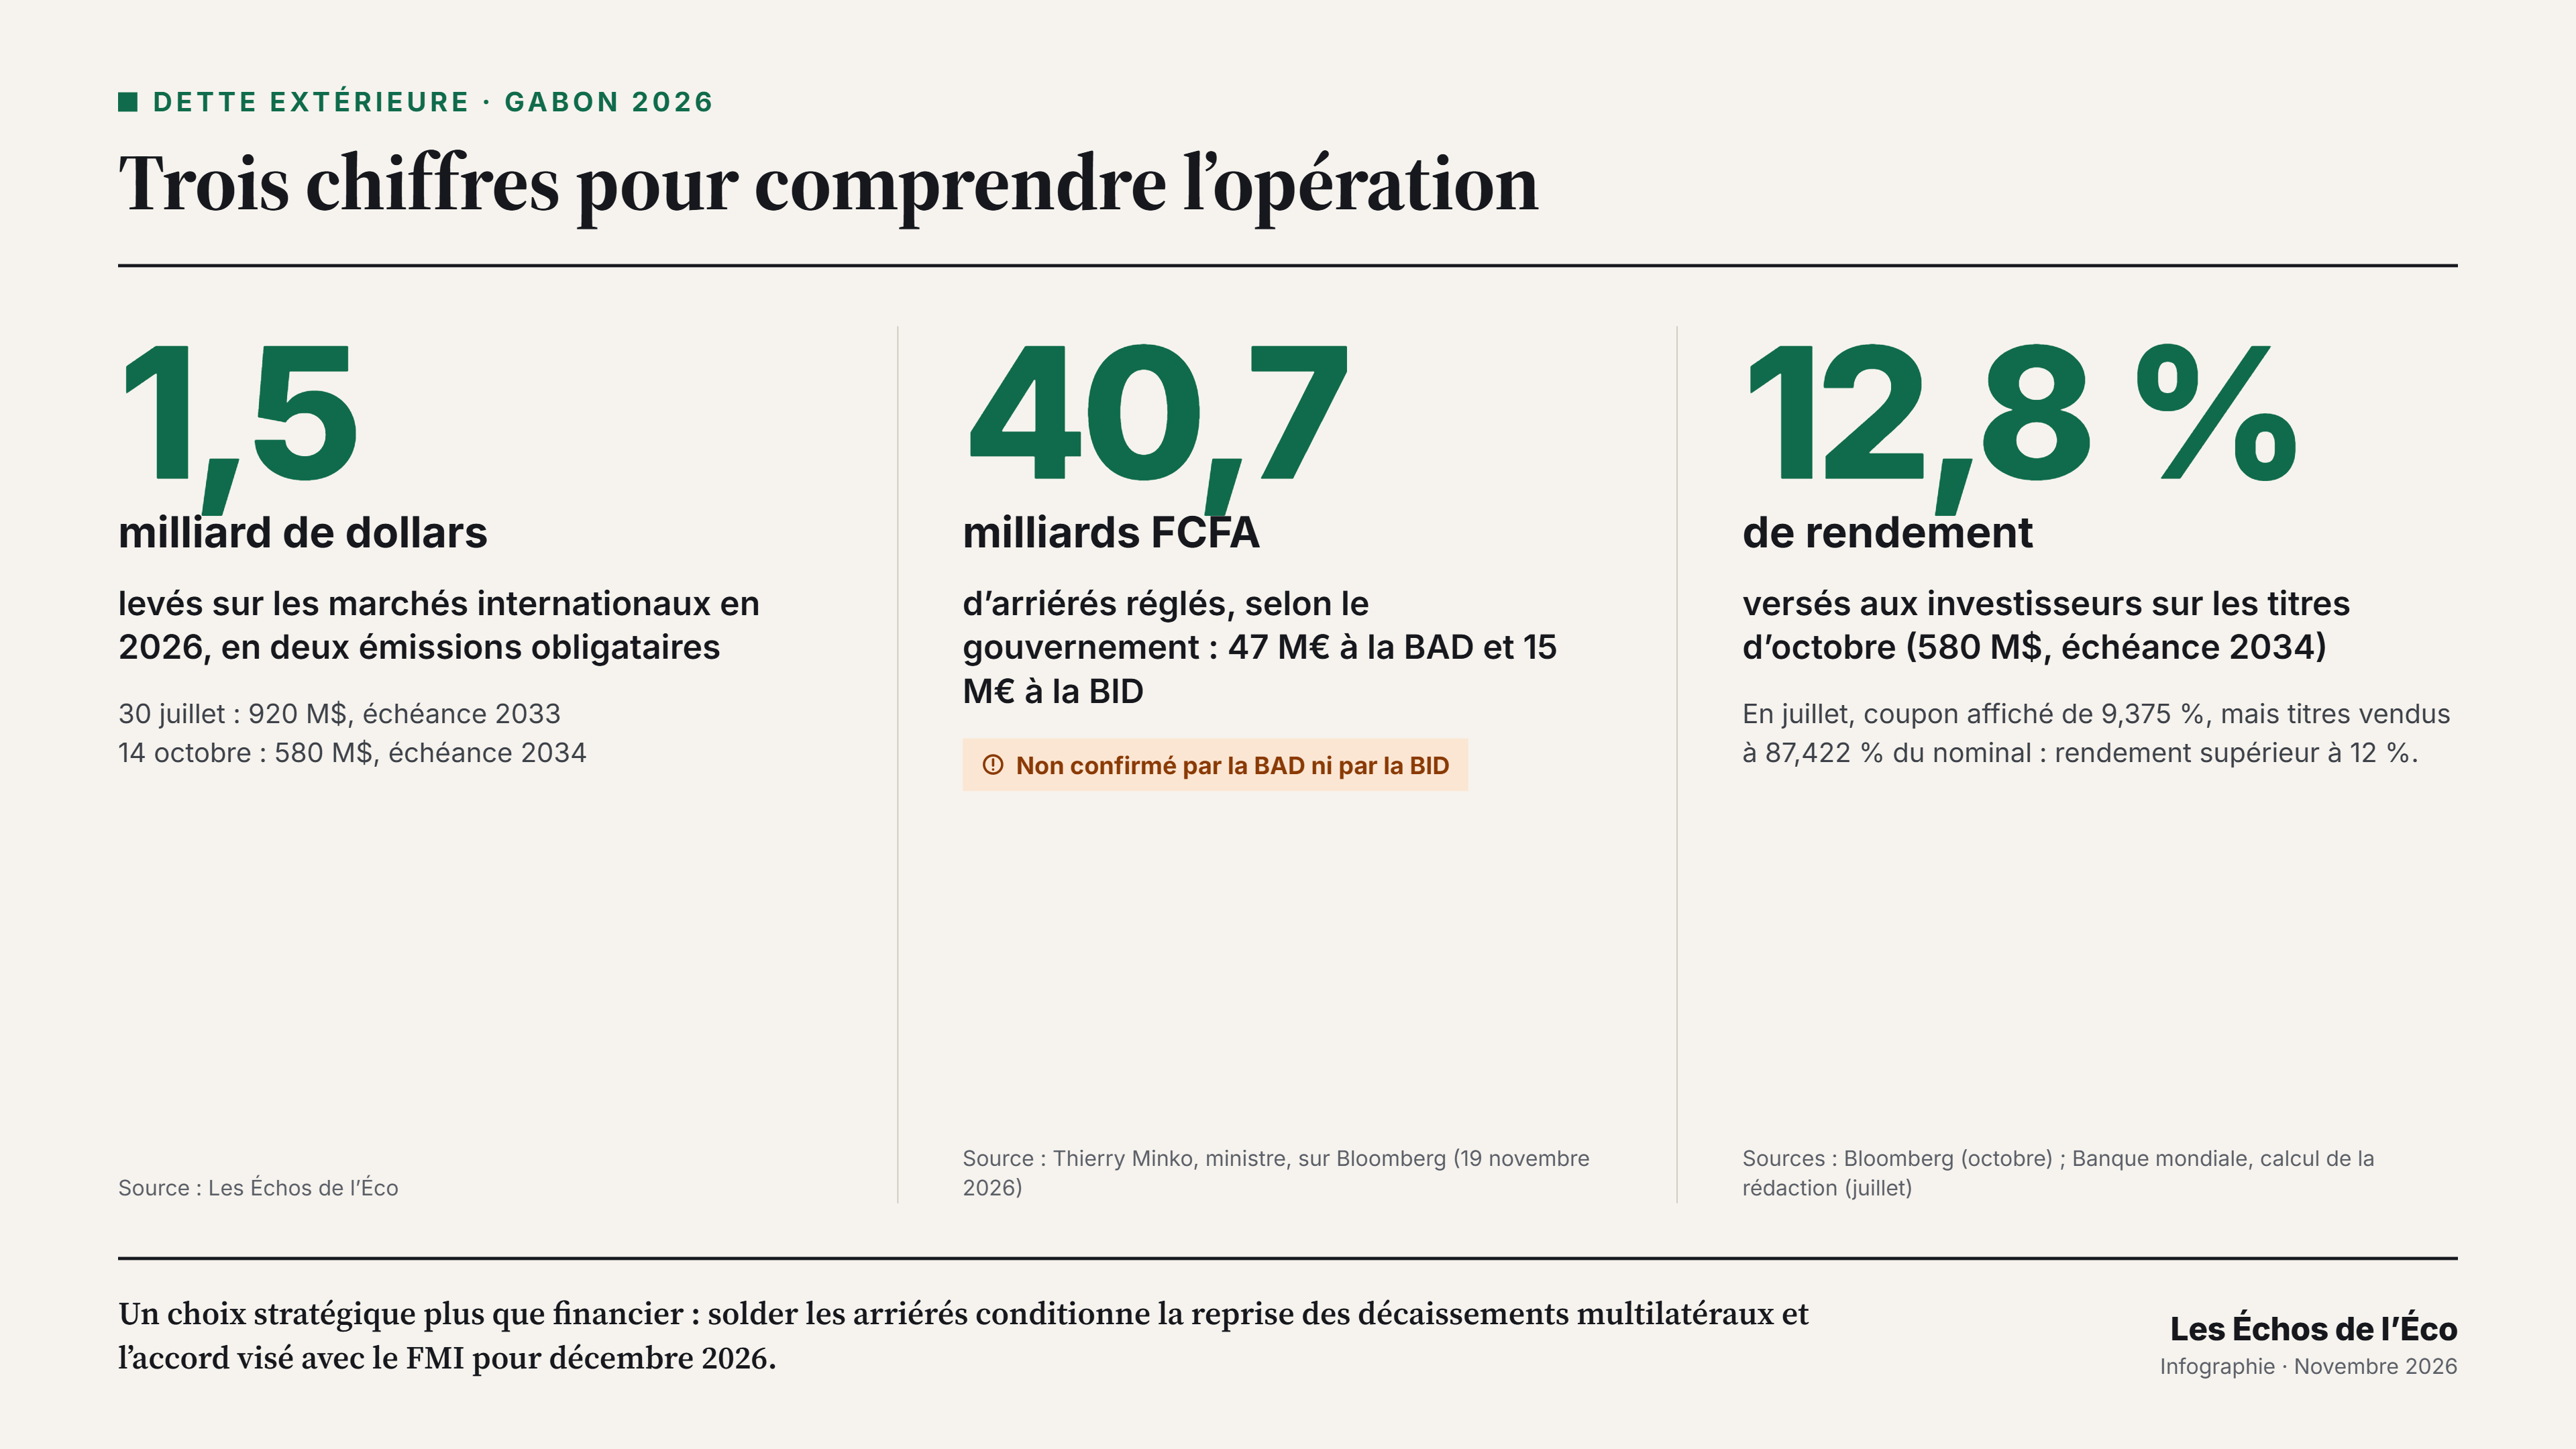
Sur les 1,5 milliard de dollars levés en 2026, Libreville affirme avoir réglé près de 41 milliards FCFA d’arriérés à la BAD et à la BID. Les créanciers n’ont pas encore confirmé publiquement ce chiffre, et le coût de l’opération interroge.
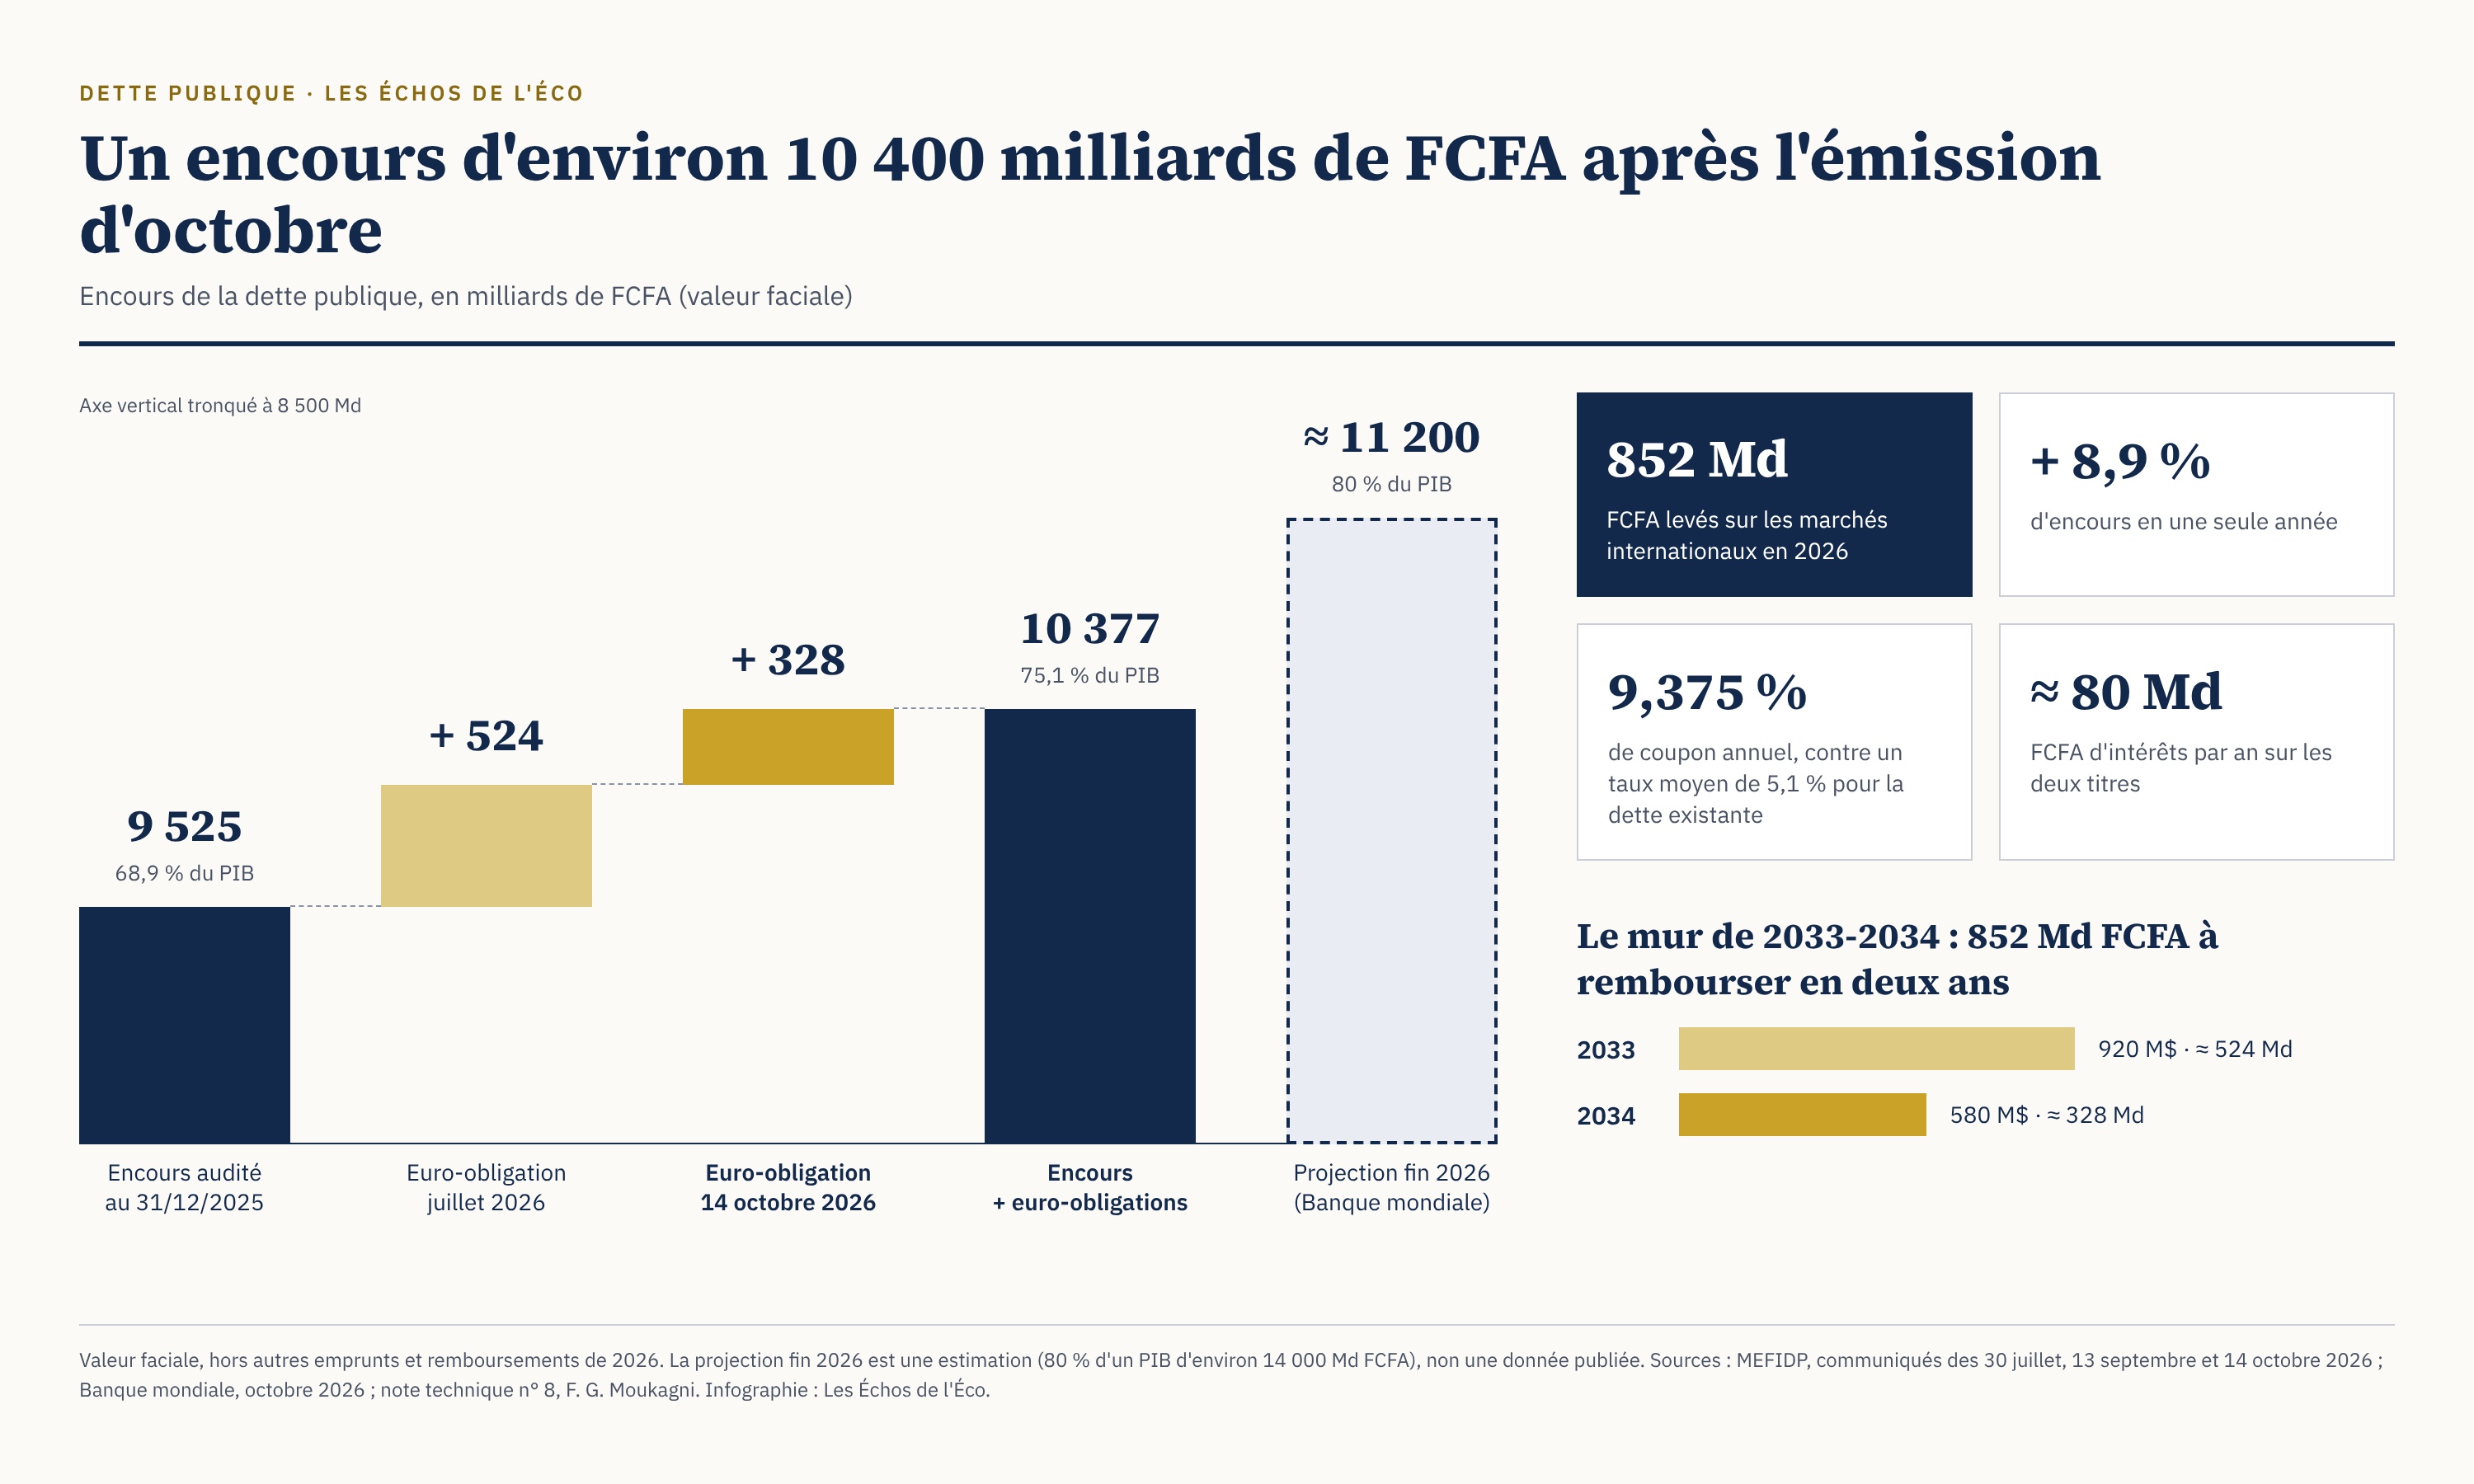
La loi de finances rectificative 2026 a fixé le plafond à 857,85 milliards FCFA. Il a été atteint en deux sorties. Le 30 juillet, 920 millions de dollars à échéance 2033, avec un coupon de 9,375 % et trois ans de différé. Le 14 octobre, 580 millions à échéance 2034. Mais le coupon n’est pas le coût. Selon la Banque mondiale, les titres de juillet ont été vendus à 87,422 % du nominal. Pour 920 millions empruntés, l’État a donc encaissé environ 804 millions avant frais (d’après le calcul de la rédaction des Echos de l’éco), soit un rendement supérieur à 12 %. Selon Bloomberg, les titres d’octobre rapportent 12,8 % aux investisseurs. Ces derniers ne sont pas nommés.
Claude Mounguengui, économiste spécialiste des finances publiques, et enseignant, explique que cette différence entre coupon et rendement constitue un élément central de l'opération. « Le Gabon ne doit pas seulement regarder le montant mobilisé, mais le coût effectif de chaque dollar obtenu. Une émission réalisée sous le pair signifie que l'État reçoit moins que la valeur nominale qu'il devra rembourser à l'échéance. Le coût réel du financement est donc supérieur au taux facial affiché ».
41 milliards annoncés, ni date ni confirmation
Le 19 novembre, sur Bloomberg, le ministre Thierry Minko a déclaré avoir intégralement réglé 47 millions d’euros d’arriérés à la BAD et 15 millions à la BID, soit environ 40,7 milliards FCFA. Il ne précise aucune date de paiement, et ni la BAD ni la BID n’ont publié de confirmation. Pour la Banque mondiale, l’apurement serait « en cours de finalisation », sans montant. Le précédent existe : en janvier 2025, la Banque mondiale avait suspendu ses décaissements pour 17 milliards FCFA d’arriérés. Fitch chiffrait à 160 millions de dollars les arriérés multilatéraux du pays. L’agence indiquait aussi qu’environ la moitié du produit de juillet servirait à payer les arriérés extérieurs. Le détail de cette affectation n’a pas été rendu public, pas plus que l’usage du reste.
« L'apurement des arriérés ne se résume pas à un transfert de fonds. Il faut également rapprocher les montants avec les créanciers, vérifier les échéances et obtenir la régularisation administrative des comptes. C'est ce processus qui permet de rétablir progressivement les relations financières avec les institutions concernées », explique aux Echos de l’éco, une source interne à la Direction générale de la Dette.
Payer 12 % pour rembourser une banque de développement
Les conditions des prêts BAD et BID concernés ne sont pas publiées. Mais la BAD, notée AAA, emprunte à moins d’un demi-point au-dessus du SOFR, et le taux de ses prêts souverains repose sur ce coût, auquel s’ajoutent des marges. L’écart avec 12 % est considérable. Le choix n’est donc pas financier, il est stratégique. Solder les arriérés conditionne la reprise des décaissements multilatéraux, presque arrêtés en 2026 (–96 % selon Fitch). Il conditionne aussi l’accord avec le FMI que Libreville vise pour décembre 2026.
Noelle Pambou, une spécialiste des marchés financiers et du financement du développement estime que cette opération relève avant tout d'un arbitrage entre coût immédiat et accès futur aux ressources. « Emprunter sur les marchés à des taux élevés pour régulariser des engagements multilatéraux peut se comprendre si cela permet de débloquer des financements concessionnels et de restaurer la confiance des partenaires. Mais cette stratégie perd son intérêt si les nouveaux financements ne se matérialisent pas rapidement ».
Une dette chère contre du temps
Reste la soutenabilité. Après l’audit, le gouvernement annonce une dette révisée à 69 % du PIB. La Banque mondiale la prévoit à 80 % fin 2026, et le FMI n’a pas encore validé l’audit. La prime de risque atteint 824 points de base, la deuxième plus élevée d’Afrique, et Fitch note le pays CCC–. Les marchés n’ont donc pas tranché.
En 2026, le service de la dette financière (intérêts et amortissement) atteint 1 797 milliards FCFA, et le budget 2027 autorise jusqu’à 1 040 milliards FCFA de nouveaux emprunts de marché.
Pour les finances publiques, le risque est désormais celui d'un effet d'éviction : une part croissante des ressources budgétaires pourrait être absorbée par le remboursement des emprunts et le paiement des intérêts, au détriment des investissements publics.
Remplacer une dette en retard de paiement par une dette chère ne se justifie que si un programme FMI rouvre rapidement l'accès aux financements moins coûteux. Sinon, le Gabon n'aura fait qu'acheter du temps.